Zarząd pyta, ile firma wydała w tym miesiącu, i dostaje liczbę. Jest prawdziwa, ale niepełna, bo nie obejmuje faktur, które już wpłynęły i wciąż krążą między skrzynkami kierowników. Teza tego tekstu jest prosta: firma wie, ile wydała, dopiero wtedy, gdy faktury przejdą cały obieg. Im wolniejszy obieg, tym większa część wydatków zostaje poza raportem. Od wdrożenia KSeF ta luka nie bierze się już z poczty ani z papieru. Faktura z KSeF jest u odbiorcy od razu, więc zwłoka powstaje już tylko w naszych procesach.
Z tego artykułu dowiesz się:
Gdzie powstaje luka w wydatkach
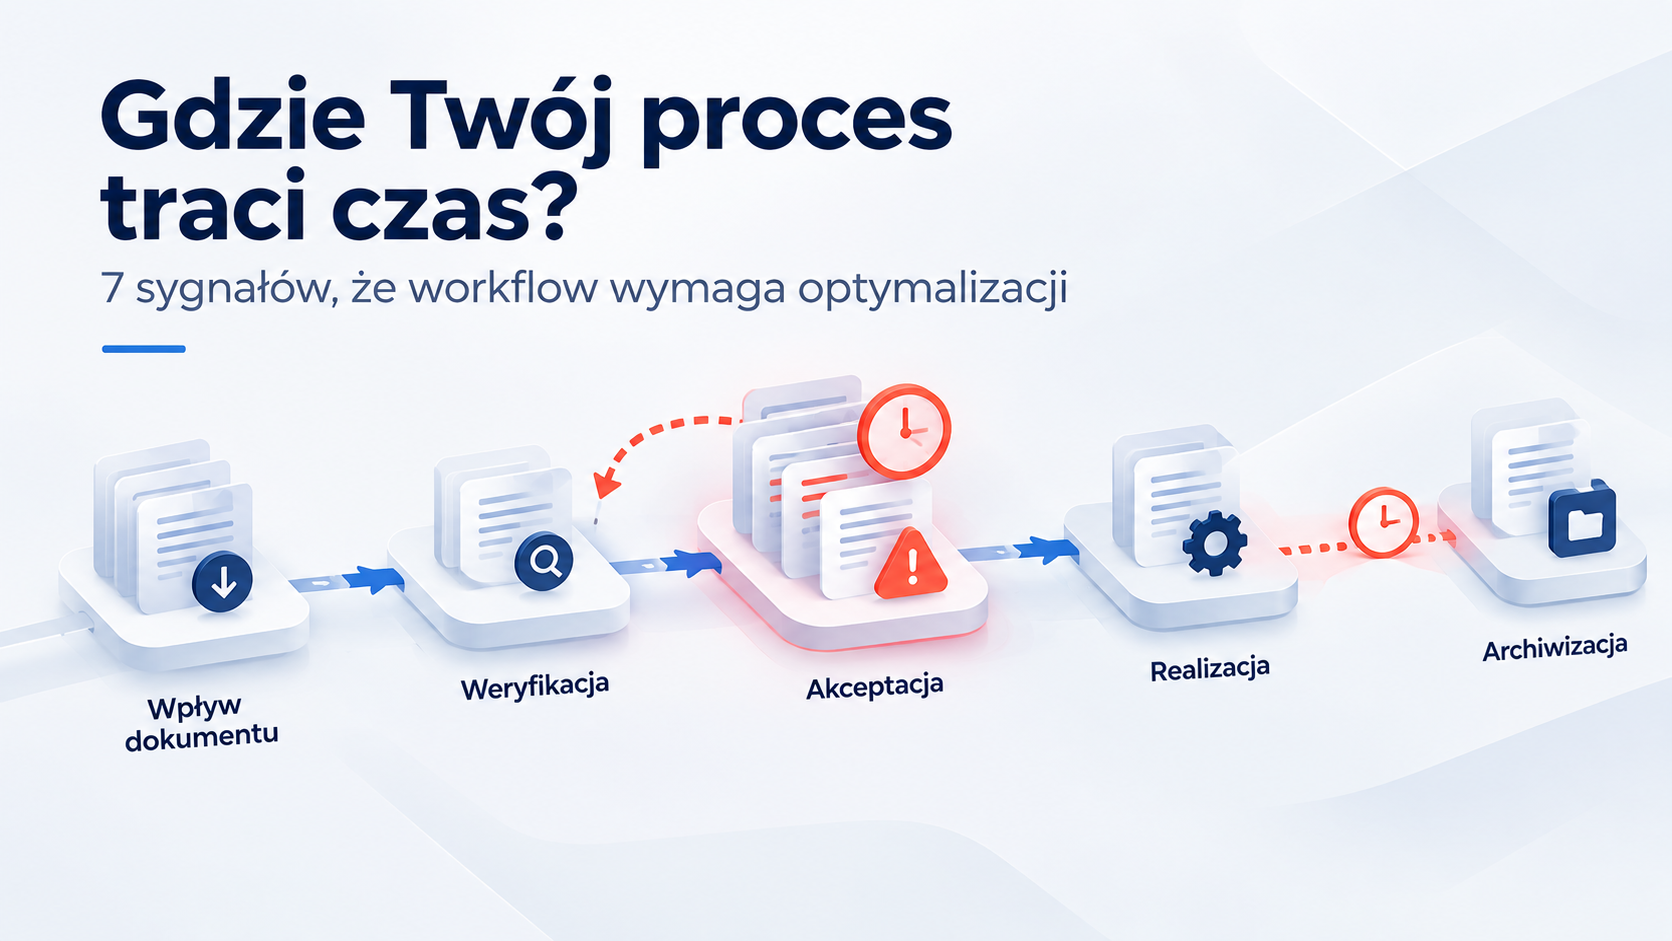
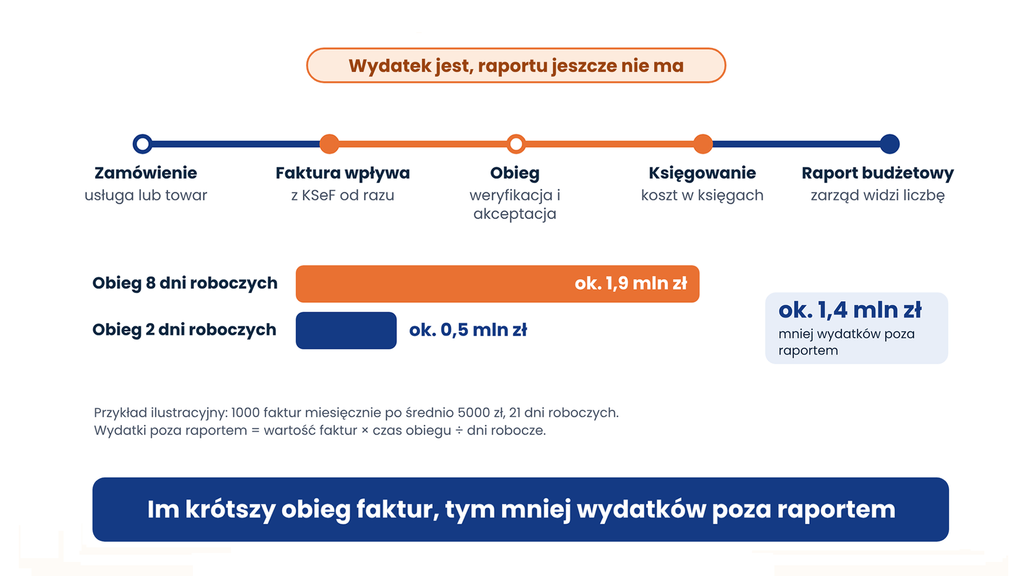
Firma zamawia usługę, dostawca ją wykonuje i wystawia fakturę, a kierownik zatwierdza dokument. Dopiero po zaksięgowaniu koszt pojawia się w raporcie budżetowym. Między wpływem faktury a zaksięgowaniem jest okres, w którym wydatek już istnieje, ale w raportach go nie ma.
Na koniec miesiąca księgowość uzupełnia tę lukę szacunkami, a kontroler ręcznie uwzględnia faktury pozostające w obiegu. Zarząd dostaje liczbę, która po zamknięciu miesiąca się zmienia. Nikt nie popełnił błędu. Proces po prostu pokazuje wydatki z opóźnieniem równym czasowi obiegu.
Ile kosztów pozostaje poza raportem
Skalę da się policzyć prosto. Wartość wydatków poza raportem to miesięczna wartość faktur pomnożona przez czas obiegu i podzielona przez liczbę dni roboczych w miesiącu. Załóżmy firmę, która dostaje 1000 faktur miesięcznie po średnio 5000 zł, czyli 5 mln zł kosztów, w miesiącu o 21 dniach roboczych.
Jeśli obieg trwa 8 dni roboczych, średnio około 1,9 mln zł wydatków krąży w danej chwili poza raportem. Gdy obieg trwa 2 dni, jest to około 0,5 mln zł. Różnica wynosi około 1,4 mln zł. W pierwszym wariancie zarząd zobaczy tę kwotę dopiero po zaksięgowaniu faktur. To rachunek ilustracyjny na przyjętych założeniach, nie wynik badania. Wzór jest jednak taki sam w każdej firmie, zmieniają się tylko liczby.
Jak niepełne dane prowadzą do błędnych decyzji
Koszt luki rzadko widać w odsetkach. Widać go w decyzjach. Kierownik składa zamówienie, ponieważ raport wskazuje dostępne środki, choć część budżetu została już wykorzystana przez faktury pozostające w obiegu. Po zamknięciu miesiąca okazuje się, że limit został przekroczony. Kontroler tłumaczy zarządowi różnicę między wczorajszym raportem a dzisiejszym. Dyrektor finansowy planuje płynność na podstawie liczby, która nie obejmuje części zobowiązań.
Im więcej osób akceptuje faktury, tym zwykle dłuższy obieg, a więc większa kwota poza raportem.
AI odczyta fakturę, ale nie naprawi procesu
Pierwsza reakcja to zakup narzędzia, które czyta faktury. To rozsądne, bo AI rozpoznaje dokument w kilka sekund, odczytuje kwotę i kontrahenta oraz proponuje centrum kosztów albo pozycję budżetu. Odczyt nie zmienia jednak tego, kiedy wydatek trafi do raportu. Jeśli po odczytaniu faktura nadal czeka w skrzynce na akceptację, luka nie znika — szybciej dostępne są jedynie dane z dokumentu.
Zamyka ją dopiero zmiana zasady: wydatek wchodzi do budżetu w chwili wpływu faktury, ze statusem „w obiegu”, a nie w chwili zaksięgowania. Wymaga to procesu, w którym do dokumentu przypisane są kwota, centrum kosztów, osoba odpowiedzialna, termin i status. W systemie workflow, takim jak V-Desk, faktura w obiegu jest dokumentem z tymi danymi, więc można ją uwzględnić w raporcie budżetowym, zanim zostanie zaksięgowana. AI przygotowuje dane, a obieg pilnuje czasu i odpowiedzialności.
Ukryta korzyść: kontrola cen drobnych zakupów
Te same faktury kryją jeszcze jedną informację: czy firma płaci rozsądne ceny za drobne zakupy. Dużymi kontraktami opiekują się wyznaczone osoby, a ich warunki są przeglądane co roku. Tymczasem artykuły biurowe, chemia, materiały eksploatacyjne czy drobne usługi są akceptowane na podstawie odpowiedzi na jedno pytanie: czy ktoś je zamawiał. Analiza pojedynczej pozycji może być nieopłacalna, ale łączna wartość takich zakupów w kilku oddziałach może już uzasadniać kontrolę. AI może porównać cenę każdej pozycji z cenami rynkowymi w chwili akceptacji i pokazać różnicę razem z jej podstawą, nie blokując zakupu. Działa to jednak tylko w obiegu, a nie w arkuszu po zamknięciu miesiąca. Decyzja nadal należy do człowieka, który otrzymuje jednak dodatkowy argument.
Kiedy luka w raportowaniu jest niewielka
Są firmy, w których luka jest mała. Jeśli każdy wydatek zaczyna się od zamówienia w systemie, zobowiązanie widać już w chwili zamówienia. Problem dotyczy kosztów, które nie wynikają z zamówień zarejestrowanych w systemie: usług, abonamentów i kosztów bieżących. W małej firmie, w której fakturę akceptuje jedna osoba, obieg trwa krótko i różnica jest niewielka. Rachunek zaczyna mieć znaczenie zwykle przy kilkuset fakturach miesięcznie albo wtedy, gdy decyzja przechodzi przez kilka osób.
Pierwszy krok: zmierzyć czas obiegu
Na początek nie trzeba wdrażać nowego systemu. Wystarczy zmierzyć jedną liczbę: średni czas od wpływu faktury do jej zaksięgowania, osobno dla głównych centrów kosztów. Zwykle okazuje się, że średnia kryje kilka różnych obiegów. Obieg w jednym centrum kosztów trwa dwa dni, a w innym — trzy tygodnie, bo faktura czeka na akceptującego, który jest na urlopie.
Drugi krok to decyzja, co trafia do raportu budżetowego. Jeśli faktury w obiegu zostaną w nim pokazane osobno, ze statusem, zarząd zobaczy pełniejszy obraz bez czekania na księgowanie. Dopiero trzeci krok to skracanie samego obiegu: akceptacja według kwoty i centrum kosztów, terminy, zastępstwa i automatyczne przypomnienia.
Trzy pytania do dyrektora finansowego
- Ile faktur jest dziś w obiegu i na jaką łączną kwotę? Jeśli odpowiedź wymaga telefonu do księgowości, luka istnieje.
- Ile dni mija średnio od wpływu faktury do jej zaksięgowania? Ta liczba, pomnożona przez średnie dzienne wydatki, daje skalę problemu.
- Czy raport budżetowy uwzględnia faktury, które nie zostały jeszcze zaksięgowane? Jeśli nie, zarząd widzi budżet z opóźnieniem.
Jeśli firma nie potrafi odpowiedzieć na te trzy pytania od ręki, problemem nie jest brak danych, lecz proces, który pokazuje je zbyt późno.